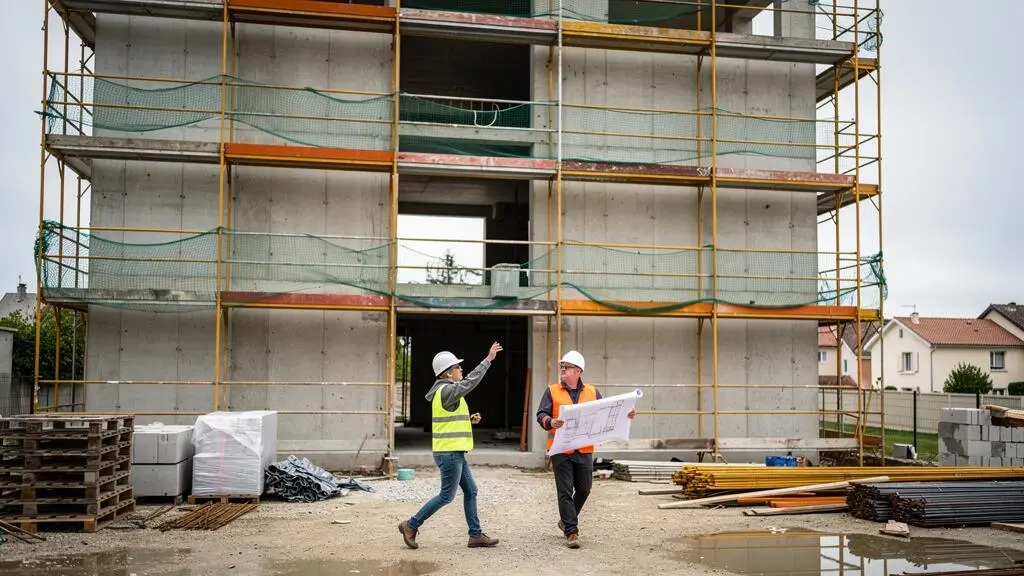
Évaluer un logement en cours de construction demande davantage qu’une comparaison de prix au mètre carré. Tant que le bien n’est pas livré, son état définitif, ses performances réelles et son calendrier d’achèvement restent partiellement incertains. L’acquéreur doit donc apprécier à la fois la valeur future du logement, les garanties contractuelles et les risques financiers associés au chantier.
Dans une vente en l’état futur d’achèvement (VEFA), cette évaluation accompagne plusieurs décisions importantes : signer un contrat, autoriser un appel de fonds, accepter un report de livraison ou envisager une revente avant la remise des clés. Chaque étape impose des vérifications différentes.
La méthode consiste à confronter les plans et la notice descriptive à l’avancement réel, puis à examiner le marché immobilier local, la situation du promoteur, les conditions du financement et les obligations juridiques. Pour un investissement locatif, les engagements fiscaux et les perspectives de revente doivent également entrer dans l’analyse.
Les points essentiels pour sécuriser un logement en construction
- Vérifier les documents contractuels, la garantie d’achèvement et la réalité des travaux avant chaque paiement.
- Évaluer la valeur du logement à partir de biens comparables, en intégrant les risques de retard, les frais et les éventuels écarts de conformité.
- Anticiper la livraison ou la revente en examinant le financement, les garanties, la copropriété et les conséquences fiscales.
- Pourquoi acheter un logement non livré demande-t-il des vérifications particulières ?
- Comment vérifier l’avancement des travaux avant chaque appel de fonds ?
- Conserver ou revendre avant livraison : comment arbitrer selon son changement de projet ?
- Quels problèmes anticiper lorsque la livraison d’un logement neuf est retardée ?
- Quand préparer la visite de livraison d’un logement neuf et quels points contrôler ?
- Pourquoi un bon appartement peut-il devenir un mauvais achat dans une copropriété fragile ?
- Quand commencer à préparer la revente d’un investissement de défiscalisation ?
- Quels diagnostics immobiliers préparer avant de vendre un logement en France ?
Pourquoi acheter un logement non livré demande-t-il des vérifications particulières ?
Acheter un logement non livré exige des vérifications spécifiques parce que l’acquéreur s’engage sur un bien dont la construction n’est pas terminée. Sa décision repose sur des plans, une notice descriptive, un contrat et les garanties du promoteur. Il doit évaluer trois risques principaux : la défaillance financière du vendeur, les défauts techniques et les écarts entre le logement promis et celui finalement livré.
En VEFA, l’acquéreur devient propriétaire du sol et des constructions existantes lors de la signature de l’acte authentique, puis des ouvrages au fur et à mesure de leur réalisation. Le promoteur conserve la maîtrise de la construction jusqu’à son achèvement.
Cette particularité explique pourquoi les photographies commerciales, les perspectives architecturales ou les appartements témoins ne suffisent pas à apprécier l’engagement pris. Les caractéristiques contractuellement garanties doivent être recherchées dans les plans, la notice descriptive et les stipulations de l’acte de vente.
Trois catégories de risques doivent être distinguées :
- Risque financier : difficultés du promoteur, interruption du chantier ou incapacité à mener l’opération à son terme.
- Risque technique : défauts d’exécution, problèmes d’étanchéité, dysfonctionnements d’équipements ou malfaçons constatés après construction.
- Risque contractuel : matériaux, surfaces, prestations ou aménagements qui ne correspondent pas aux engagements prévus.
La VEFA comporte plusieurs protections légales. La garantie financière d’achèvement vise à permettre l’achèvement de l’immeuble en cas de défaillance financière du promoteur, selon ses conditions de mise en œuvre. Elle ne garantit pas à elle seule l’absence de défauts techniques ou le respect absolu du calendrier annoncé.
La garantie de parfait achèvement, due par les entreprises, concerne les désordres signalés dans les conditions légales pendant l’année suivant la réception des travaux. La garantie décennale couvre pendant dix ans les dommages les plus graves affectant notamment la solidité ou l’usage normal de l’ouvrage. Ces protections répondent à des risques différents.
Pour approfondir ces distinctions, les recommandations de l’ANIL pour un achat sur plan expliquent les contrats, les garanties, les paiements et les précautions de livraison.
L’évaluation économique doit compléter ce contrôle juridique. Comparer le prix du programme avec celui de logements neufs similaires dans le même secteur, puis examiner leur situation, leur étage, leur exposition et leurs prestations, aide à apprécier la cohérence du prix demandé. Cette comparaison reste indicative tant que le bien n’est pas achevé.
Un achat sur plan sécurisé repose ainsi sur des documents vérifiables plutôt que sur une simple promesse commerciale. Cette rigueur devient particulièrement importante lorsque les premiers appels de fonds arrivent.
Comment vérifier l’avancement des travaux avant chaque appel de fonds ?
Avant chaque appel de fonds en VEFA, l’acquéreur doit vérifier que le chantier a réellement atteint l’étape de construction correspondant au paiement demandé. Le règlement ne dépend pas seulement du calendrier annoncé par le promoteur. Il doit respecter les plafonds légaux, les modalités prévues dans l’acte de vente et être justifié par une attestation de réalisation des travaux.
Le principe est celui d’un paiement progressif, proportionné à l’avancement du bâtiment. Dans le régime habituel de la VEFA, les montants cumulés exigibles sont encadrés de la manière suivante :
| Étape de construction | Plafond du prix total exigible | Contrôle prioritaire |
|---|---|---|
| Achèvement des fondations | 35 % | Attestation établissant la réalisation des fondations |
| Mise hors d’eau | 70 % | Réalisation de la couverture et protection du bâtiment contre les eaux de pluie |
| Achèvement des travaux | 95 % | Attestation de l’achèvement correspondant à l’étape contractuelle |
| Livraison | Solde de 5 % | Visite, conformité du logement et éventuelles réserves |
Ces pourcentages sont des plafonds cumulés, et non des sommes supplémentaires à verser à chaque étape. Le contrat peut prévoir un échéancier plus détaillé, sans dépasser les limites applicables.
Le promoteur doit accompagner chaque appel de fonds d’une attestation de réalisation des travaux établie par un professionnel habilité. L’acquéreur peut demander des précisions sur l’étape certifiée et confronter le montant réclamé à son échéancier contractuel.
Une visite du chantier, lorsqu’elle est autorisée et organisée dans des conditions de sécurité adaptées, peut compléter l’examen documentaire. En présence d’un doute sérieux, l’avis d’un architecte ou d’un autre professionnel indépendant peut aider à apprécier la cohérence de l’avancement annoncé.
35 % / 70 % / 95 %
Les plafonds légaux de paiement cumulé correspondent respectivement à l’achèvement des fondations, à la mise hors d’eau et à l’achèvement des travaux en VEFA.
Référence : Agence nationale pour l’information sur le logement (ANIL).
Il faut distinguer ce suivi du chantier du droit de rétractation. Après la notification régulière du contrat de réservation, l’acquéreur non professionnel bénéficie en principe d’un délai de dix jours pour se rétracter. En l’absence de contrat de réservation, un délai légal de réflexion peut précéder la signature de l’acte authentique. Une fois ces étapes franchies, l’acheteur ne dispose pas d’une liberté générale d’abandonner son achat sans conséquence.
La banque débloque les fonds selon les conditions du prêt et sur présentation des justificatifs requis. Un appel de fonds litigieux doit être examiné avant toute décision de refus de paiement, afin d’éviter une situation d’impayé injustifiée.
Checklist avant de régler un appel de fonds
- Comparer le montant réclamé avec l’échéancier de l’acte de vente et conserver un tableau des paiements cumulés.
- Obtenir l’attestation de réalisation des travaux correspondant à l’étape facturée et l’archiver.
- Demander un compte rendu d’avancement et conserver les documents ou photographies communiqués par le promoteur.
- Faire vérifier les incohérences éventuelles par un professionnel compétent et obtenir un avis écrit si nécessaire.
- Transmettre les justificatifs à la banque et conserver la confirmation du déblocage ou le signalement écrit d’une difficulté.
Des appels rapprochés sans progression cohérente, l’absence d’attestation ou une interruption inhabituelle du chantier constituent des signaux à examiner. Une demande d’explications écrite est préférable à une simple contestation orale. Selon la gravité des faits, une mise en demeure ou une démarche auprès du garant d’achèvement peut être envisagée.
Un suivi documenté limite les contestations et permet de détecter plus tôt les difficultés du programme. Il facilite également une éventuelle réévaluation du projet lorsque la situation personnelle de l’acheteur change.
Conserver ou revendre avant livraison : comment arbitrer selon son changement de projet ?
Conserver ou revendre un logement avant sa livraison dépend principalement de la capacité financière de l’acquéreur, de l’évolution de son projet et de la valeur actuelle de ses droits dans la VEFA. Une revente anticipée peut éviter de poursuivre un investissement devenu inadapté, mais elle nécessite une analyse juridique, bancaire et fiscale avant toute négociation avec un repreneur.
Un changement de situation professionnelle, une séparation, une mutation ou une modification des revenus peuvent remettre en cause les hypothèses de départ. Le choix ne doit cependant pas reposer uniquement sur l’urgence ressentie : le coût d’une sortie anticipée peut être supérieur à celui d’une conservation temporaire.
Pour arbitrer, il faut comparer les deux scénarios sur une base financière homogène.
| Critère | Conserver le logement | Envisager une cession |
|---|---|---|
| Financement | Poursuite des appels de fonds et du financement prévu | Traitement du prêt et des sommes déjà débloquées |
| Marché immobilier | Exposition à l’évolution des prix jusqu’à la livraison | Valorisation des droits selon les conditions actuelles du marché |
| Projet personnel | Maintien du projet d’habitation ou de location | Possibilité de sortir d’un projet devenu inadapté |
| Frais et fiscalité | Charges futures et éventuels coûts de portage | Frais de cession, fiscalité éventuelle et frais non récupérables |
| Risques | Retard de livraison et conformité finale | Recherche d’un repreneur et faisabilité de la cession |
La cession des droits issus d’un contrat VEFA ne doit pas être confondue avec l’annulation d’une réservation ou la vente ordinaire d’un appartement déjà achevé. Ses modalités dépendent du contrat, du stade de l’opération et du montage juridique. L’accord ou l’intervention du vendeur peut être nécessaire selon les stipulations et les effets recherchés.
Le notaire doit vérifier la faisabilité de l’opération, les formalités de l’acte et les conséquences pour les différentes parties. Les engagements qui subsistent à la charge du cédant méritent une attention particulière.
Le financement constitue une seconde difficulté. Si un crédit immobilier a déjà été partiellement débloqué, sa clôture, son remboursement anticipé ou une éventuelle reprise par un autre emprunteur ne sont pas automatiques. La banque doit examiner l’opération et préciser les coûts applicables.
Les frais de l’acquisition initiale ne sont pas nécessairement récupérables. La cession peut également entraîner une fiscalité différente de celle d’une revente classique après achèvement. Le régime exact dépend notamment de la nature des droits transmis et de la situation du cédant.
Cas pratique hypothétique : une mutation avant la livraison
Un acquéreur ayant réservé un appartement neuf apprend qu’il doit déménager dans une autre région. Son logement est encore en construction et plusieurs appels de fonds restent à régler.
Avant de rechercher un repreneur, il demande au promoteur et au notaire quelles modalités de cession sont envisageables, puis obtient de sa banque le coût d’une sortie du financement. Il compare ensuite le montant net estimé de la cession au coût prévisionnel de conservation du logement jusqu’à sa livraison.
Cette comparaison permet de prendre une décision sur des coûts identifiés plutôt que sur la seule évolution du prix affiché du programme immobilier.
Pour estimer la valeur des droits à céder, il est pertinent de regarder les prix encore pratiqués dans le programme, les offres concurrentes dans le quartier et les caractéristiques de lots comparables. Une estimation immobilière n’établit toutefois pas à elle seule le prix réalisable pour une cession de droits.
La décision doit être précédée d’un chiffrage écrit associant notaire, établissement prêteur et, si nécessaire, conseil fiscal. Le délai de livraison et les risques qui lui sont attachés peuvent ensuite peser fortement dans cet arbitrage.
Quels problèmes anticiper lorsque la livraison d’un logement neuf est retardée ?
Un retard de livraison peut créer des coûts de logement supplémentaires, différer un emménagement ou une mise en location et fragiliser le financement d’un achat neuf. Son traitement dépend de la cause du retard, des clauses contractuelles et des démarches déjà effectuées. Il faut distinguer un report contractuellement justifié d’un retard susceptible d’engager la responsabilité du promoteur.
Les programmes immobiliers peuvent subir différents événements perturbant leur calendrier : intempéries, difficultés d’approvisionnement, problèmes techniques, défaillance d’entreprises intervenantes ou difficultés financières du promoteur.
Toutes ces situations ne produisent pas les mêmes conséquences juridiques. Le contrat de VEFA prévoit un délai de livraison et peut énumérer des causes légitimes de suspension ou de report. La validité et l’application de ces clauses doivent être examinées au regard des circonstances concrètes.
L’acquéreur doit d’abord demander au promoteur une explication documentée, une estimation actualisée de la livraison et les éventuels justificatifs du report. Les échanges écrits permettent de constituer un historique utile si le désaccord persiste.
Les conséquences financières méritent une estimation précise :
- Prolongation du loyer du logement actuel ou des frais d’hébergement temporaire.
- Report d’une mise en location et perte de recettes locatives attendues.
- Éventuels coûts supplémentaires liés au financement ou aux assurances.
- Frais de stockage, de déménagement reporté ou de modification de contrats.
- Risque de non-respect de certains délais liés à un dispositif fiscal immobilier.
Le double coût du logement peut devenir sensible lorsqu’un acquéreur doit continuer à payer son loyer tout en supportant les charges liées à son acquisition. Toutefois, le montant réellement supporté dépend des modalités du crédit, notamment de l’existence éventuelle d’un différé de remboursement.
En cas de retard important, une démarche progressive permet de préserver les éléments utiles à une contestation :
- Relire la clause de livraison et les causes de report prévues dans le contrat.
- Demander au promoteur des explications et une nouvelle échéance par écrit.
- Informer la banque et le notaire des conséquences possibles sur l’opération.
- Faire examiner la situation pour déterminer si une mise en demeure est justifiée.
- Envisager les recours adaptés, notamment une demande d’indemnisation, les mécanismes de garantie ou, dans certaines circonstances, une résolution de la vente.
La garantie financière d’achèvement joue un rôle particulier lorsque le promoteur ne peut plus financer l’achèvement de l’immeuble. Elle ne constitue pas un mécanisme général d’indemnisation de tout retard de livraison.
La résolution d’une vente ne résulte pas automatiquement d’un dépassement de date. Elle suppose une analyse du contrat, du manquement et des conditions juridiques applicables.
Une anticipation suffisamment précoce permet d’ajuster son calendrier personnel et de préserver ses recours. Elle laisse aussi le temps de préparer la livraison, étape déterminante pour contrôler le logement réellement obtenu.
Quand préparer la visite de livraison d’un logement neuf et quels points contrôler ?
La visite de livraison d’un logement neuf doit se préparer plusieurs semaines avant la remise des clés. L’acquéreur doit réunir ses plans, sa notice descriptive et ses éventuels avenants pour vérifier la conformité de chaque pièce et des équipements. Le jour de la livraison, les anomalies constatées doivent être décrites précisément dans un procès-verbal afin de faciliter leur traitement.
Une préparation efficace commence par la relecture des documents contractuels. Il faut relever les surfaces annoncées, les prestations prévues, les équipements commandés et les éventuelles modifications acceptées pendant le chantier.
Les points sensibles diffèrent selon les logements : implantation des cloisons, ouvertures, exposition, revêtements, équipements sanitaires, installation électrique, chauffage et ventilation.
La visite doit permettre de comparer le logement effectivement présenté avec les engagements du vendeur. L’examen doit rester méthodique, pièce par pièce, en distinguant les défauts visibles des désordres qui pourraient apparaître ultérieurement.
Un contrôle pratique peut s’organiser autour de plusieurs familles de vérifications :
- Conformité générale : disposition des pièces, cloisons, ouvertures, balcons, espaces annexes et surfaces annoncées.
- Finitions : peinture, joints, carrelage, parquet, portes, plinthes et état des menuiseries.
- Électricité : prises, interrupteurs, éclairages et équipements installés, lorsque les essais sont possibles.
- Plomberie et sanitaires : robinets, écoulements, chasse d’eau, raccordements visibles et traces éventuelles de fuite.
- Chauffage et ventilation : présence, réglages et fonctionnement des équipements accessibles.
- Confort et isolation : fermeture des fenêtres, perception des bruits, joints visibles et indices d’infiltration.
La rédaction du procès-verbal est essentielle. Chaque réserve doit être localisée et suffisamment détaillée pour permettre au promoteur d’identifier le défaut. Des photographies datées peuvent compléter utilement les constatations.
Il faut toutefois distinguer la réception des travaux, qui intervient entre le maître d’ouvrage et les entreprises, de la livraison, qui concerne le vendeur et l’acquéreur. Cette différence détermine notamment le point de départ de certaines garanties légales.
En VEFA, l’acquéreur bénéficie en principe d’un délai d’un mois après la livraison pour signaler au vendeur les défauts de conformité et vices apparents qui n’auraient pas été relevés lors de la remise des clés. Une notification écrite permettant de conserver une preuve est recommandée.
La garantie de parfait achèvement court pendant un an à compter de la réception des travaux. La garantie de bon fonctionnement de certains équipements dissociables dure deux ans, tandis que la garantie décennale protège contre les dommages graves répondant à ses conditions pendant dix ans à partir de la réception.
Le solde de 5 % du prix est normalement exigible à la livraison. En présence de contestations relatives à la conformité du bien, sa consignation peut être possible dans les conditions légales. Elle ne doit pas être confondue avec un droit général de refuser tout paiement.
La livraison n’efface pas tous les risques immobiliers : elle ouvre une nouvelle phase de suivi du bien, de ses équipements et de l’environnement collectif dans lequel il se trouve.
Pourquoi un bon appartement peut-il devenir un mauvais achat dans une copropriété fragile ?
Un appartement peut présenter d’excellentes qualités individuelles tout en constituant un investissement risqué si sa copropriété connaît des difficultés financières ou techniques. Des charges élevées, des impayés importants, des travaux coûteux ou une gestion défaillante peuvent réduire son attractivité et compliquer sa revente. L’évaluation doit donc porter sur le logement et sur l’immeuble collectif.
La situation de la copropriété influence directement les dépenses futures du propriétaire. Un appartement bien situé, lumineux et récemment livré peut perdre une partie de son intérêt économique si les charges dépassent les prévisions ou si les équipements communs nécessitent rapidement des interventions coûteuses.
Avant d’acheter un logement existant en copropriété, plusieurs documents permettent d’apprécier la situation collective. Les modalités de communication et leur disponibilité dépendent de la nature de l’opération et du stade de la vente.
La fiche de Service Public sur l’achat en copropriété détaille notamment les documents à transmettre et les informations financières utiles à l’acquéreur.
| Document | Éléments à examiner |
|---|---|
| Règlement de copropriété | Usage des lots, répartition des charges et règles applicables |
| Procès-verbaux d’assemblées générales | Travaux votés, décisions reportées, contentieux et difficultés récurrentes |
| Fiche synthétique | Organisation et principales informations financières de la copropriété |
| Carnet d’entretien | Historique des interventions et entretien des équipements collectifs |
| Informations comptables | Impayés, dettes fournisseurs, charges et fonds de travaux |
| État daté | Informations financières spécifiques nécessaires à la transaction, selon les règles applicables |
Les impayés de charges constituent un indicateur important. Ils peuvent affecter la trésorerie du syndicat des copropriétaires et compliquer le financement de travaux nécessaires. Leur interprétation doit cependant tenir compte de la taille de la copropriété et des actions déjà engagées.
Les procès-verbaux permettent aussi de repérer les litiges avec des entreprises, les désaccords sur les équipements communs ou les travaux reportés. La présence de procédures n’implique pas automatiquement une copropriété fragile, mais elle justifie des questions complémentaires.
Pour un programme neuf, les documents historiques sont naturellement moins nombreux. L’absence de plusieurs exercices comptables ne signifie pas qu’une difficulté existe. L’analyse doit alors privilégier le budget prévisionnel, le règlement, les équipements collectifs et les informations disponibles sur l’organisation future.
Après la livraison, il devient pertinent de surveiller les premières charges réelles, la qualité d’entretien des parties communes et le traitement des désordres collectifs.
Le coût global de détention doit intégrer les charges courantes, les dépenses non récurrentes et les travaux susceptibles d’être financés par les copropriétaires. Aucune décote immobilière universelle ne peut être déduite du seul niveau d’impayés ou du montant des charges.
Une analyse de la copropriété améliore l’estimation des coûts futurs et la préparation d’une éventuelle revente. Cette anticipation devient particulièrement importante lorsqu’un avantage fiscal conditionne la durée de conservation du logement.
Quand commencer à préparer la revente d’un investissement de défiscalisation ?
La revente d’un investissement immobilier bénéficiant d’un avantage fiscal doit être envisagée dès l’acquisition, puis préparée concrètement plusieurs mois avant la date de sortie souhaitée. Le propriétaire doit d’abord vérifier la durée et les conditions de son engagement locatif, car une vente anticipée peut remettre en cause les avantages obtenus et modifier fortement le résultat financier de l’opération.
Certains dispositifs de défiscalisation imposent des conditions portant sur la durée de location, les ressources des locataires, le montant des loyers ou la mise en location dans les délais prévus. Les règles varient selon le dispositif et l’année de l’investissement.
La vente avant la fin de l’engagement peut entraîner une remise en cause fiscale, sauf exceptions applicables. Cette conséquence n’est pas théorique : elle peut conduire à un nouveau calcul de l’impôt et réduire substantiellement le gain espéré.
Les précisions de l’administration fiscale sur la remise en cause des avantages locatifs présentent les situations concernées pour différents dispositifs, notamment Pinel, Duflot, Scellier et Denormandie.
Avant toute mise en vente, la première étape est de confirmer la fin effective des obligations fiscales. Les dates de signature, d’achèvement, de première location et les éventuelles périodes de vacance doivent être examinées au regard du régime applicable.
Une fois cette vérification effectuée, l’estimation du prix de revente doit tenir compte de l’état du logement, des charges de copropriété et du marché local. Les programmes immobiliers voisins, les biens similaires déjà commercialisés et la demande locative peuvent aider à situer la valeur envisageable.
La situation du locataire doit également être anticipée. Une vente occupée et une vente libre ne répondent pas nécessairement aux mêmes attentes des acquéreurs. Les possibilités de congé, les délais et les obligations du bailleur dépendent du contrat de location et du droit applicable.
La fiscalité de la plus-value constitue un autre paramètre. Son traitement dépend notamment du régime de détention, du prix d’acquisition fiscalement retenu, des frais admissibles et de la durée de détention. Les déficits fonciers imputés ou reportés peuvent également nécessiter une vérification spécifique.
Un rétroplanning permet de coordonner les démarches :
- Identifier la date de fin des engagements fiscaux et vérifier les éventuelles exceptions applicables.
- Faire établir une estimation immobilière et une simulation du produit net de la vente.
- Examiner la situation locative et les modalités de présentation du logement.
- Prévoir les éventuelles remises en état et la collecte des documents de copropriété.
- Faire réaliser les diagnostics nécessaires avant la commercialisation.
Il convient de distinguer le prix de vente affiché du montant réellement conservé après remboursement du crédit, frais, fiscalité éventuelle et dépenses de remise en état.
Une opération de défiscalisation ne doit donc pas être évaluée uniquement sur son économie d’impôt initiale. Sa rentabilité finale dépend également du marché au moment de la revente et de la qualité du dossier transmis au futur acquéreur.
À retenir avant de mettre un logement en vente
- Vérifier si le bien est encore soumis à des obligations locatives ou fiscales avant de fixer une date de cession.
- Préparer les documents de copropriété, les garanties du constructeur et les justificatifs des travaux ou des réserves.
- Identifier les diagnostics légalement nécessaires selon les caractéristiques du logement afin d’éviter un blocage tardif de la transaction.
Quels diagnostics immobiliers préparer avant de vendre un logement en France ?
Avant de vendre un logement en France, le propriétaire doit constituer un dossier de diagnostic technique adapté au bien. Les documents exigés dépendent notamment de son ancienneté, de sa localisation, de ses installations et de ses caractéristiques. Le diagnostic de performance énergétique fait généralement partie du dossier, y compris pour un logement récent, sous réserve des exceptions prévues par la réglementation.
Le dossier de diagnostic technique (DDT) vise à informer l’acquéreur sur certains risques, caractéristiques techniques et performances du logement. Il ne remplace ni une expertise générale du bâtiment ni les documents relatifs aux garanties de construction.
La liste précise des diagnostics varie selon les situations. Pour un logement récemment livré en VEFA, elle est généralement moins étendue que pour un appartement ancien, mais elle ne peut pas être déterminée par la seule année de construction.
Les principaux contrôles à envisager sont les suivants :
| Diagnostic ou document | Principales conditions à examiner |
|---|---|
| Diagnostic de performance énergétique (DPE) | En principe requis pour la vente d’un logement, sous réserve des exceptions réglementaires |
| État des risques | Obligations liées à la localisation du bien et aux risques réglementairement identifiés |
| Constat de risque d’exposition au plomb | Logements construits avant le 1er janvier 1949 |
| État d’amiante | Biens concernés selon la date du permis de construire et les règles applicables |
| Diagnostic électricité | Installations intérieures d’électricité de plus de quinze ans, sous réserve des dispositions applicables |
| Diagnostic gaz | Installations intérieures de gaz de plus de quinze ans, sous réserve des dispositions applicables |
| Assainissement non collectif | Biens équipés d’une installation individuelle concernée |
| Autres documents spécifiques | Selon la zone, les équipements, les risques ou les obligations particulières |
Le DPE renseigne sur la consommation énergétique conventionnelle et les émissions de gaz à effet de serre du logement. Il classe le bien sur une échelle allant de A à G.
Sa réalisation doit être confiée à un diagnostiqueur répondant aux exigences réglementaires de certification et d’indépendance. La durée normale de validité d’un DPE est de dix ans, sous réserve des règles particulières ayant réduit la validité de certains diagnostics antérieurs.
Un classement énergétique défavorable peut influencer l’attractivité d’un logement et les discussions sur son prix. Il n’implique cependant pas automatiquement une obligation de rénovation préalable à toute vente.
Dans certaines situations, notamment pour les maisons individuelles et les immeubles en monopropriété concernés, un audit énergétique complémentaire peut être exigé selon la classification du bâtiment. Cette obligation ne doit pas être généralisée à chaque appartement vendu séparément en copropriété.
Un diagnostic révélant une anomalie peut également nécessiter des explications à l’acquéreur ou une négociation sur les conditions de la transaction. Les obligations de travaux éventuelles doivent être vérifiées au regard du texte applicable et de la situation du bien.
Lorsqu’un logement a été acquis en VEFA puis livré, il est également utile de conserver les documents spécifiques à sa construction : notice descriptive, plans contractuels, attestations d’assurance, procès-verbal de livraison, réserves et justificatifs de leur levée.
Ces pièces complètent le DDT et permettent au futur acheteur de comprendre les caractéristiques initiales du bien ainsi que l’historique des interventions réalisées depuis sa construction.
Anticiper les diagnostics avant la commercialisation évite de découvrir une difficulté au moment de signer. Il faut néanmoins vérifier leur durée de validité pour qu’ils restent utilisables à la date prévue de la transaction.
Avant de publier une annonce ou de signer un avant-contrat, le propriétaire peut faire confirmer par son notaire la liste exacte des diagnostics exigibles, vérifier leur validité et regrouper les autres documents nécessaires à l’information de l’acquéreur. Cette démarche contribue à sécuriser la vente sans engager de dépenses inutiles.
Peut-on connaître la valeur réelle d’un appartement avant sa livraison ?
Il est possible d’en établir une estimation à partir des prix de biens comparables, des caractéristiques contractuelles, de l’emplacement et de l’état du marché local. Cette estimation reste prévisionnelle : la qualité finale des prestations, la livraison effective et l’évolution du marché peuvent modifier la valeur réalisable.
Un acquéreur peut-il visiter librement un chantier VEFA ?
Non. L’accès à un chantier de construction est soumis à des règles de sécurité et à l’autorisation des personnes qui en assurent la gestion. Une visite peut être organisée avec le promoteur, mais elle ne constitue pas un droit général d’accès libre au chantier. Les attestations et rapports d’avancement restent des moyens essentiels de vérification.
Peut-on retenir les derniers 5 % du prix si le logement présente des défauts ?
Dans les conditions prévues pour la VEFA, le solde de 5 % peut être consigné lorsqu’une contestation relative à la conformité du bien le justifie. Il ne s’agit pas d’une autorisation de conserver librement cette somme ou de suspendre tous les règlements. Les réserves doivent être documentées et les modalités de consignation respectées.
Que faire si le promoteur ne répond plus aux demandes concernant l’avancement des travaux ?
Il convient de conserver les appels de fonds, les attestations et les échanges, puis de demander des explications par écrit. Si la situation persiste, un notaire ou un professionnel du droit peut examiner l’opportunité d’une mise en demeure et les conditions d’intervention du garant d’achèvement. L’absence de réponse ne justifie pas automatiquement la suspension des paiements.
Quels documents conserver après la livraison pour faciliter une future revente ?
Il est recommandé de conserver l’acte de vente, les plans et la notice descriptive, le procès-verbal de livraison, les réserves et leurs justificatifs de levée, ainsi que les attestations d’assurance et les documents relatifs aux équipements. Les diagnostics valides, les documents de copropriété et les justificatifs des travaux réalisés seront également utiles pour préparer la transaction.